Weryfikacja konta Luckera: KYC i dokumenty
 Available in US
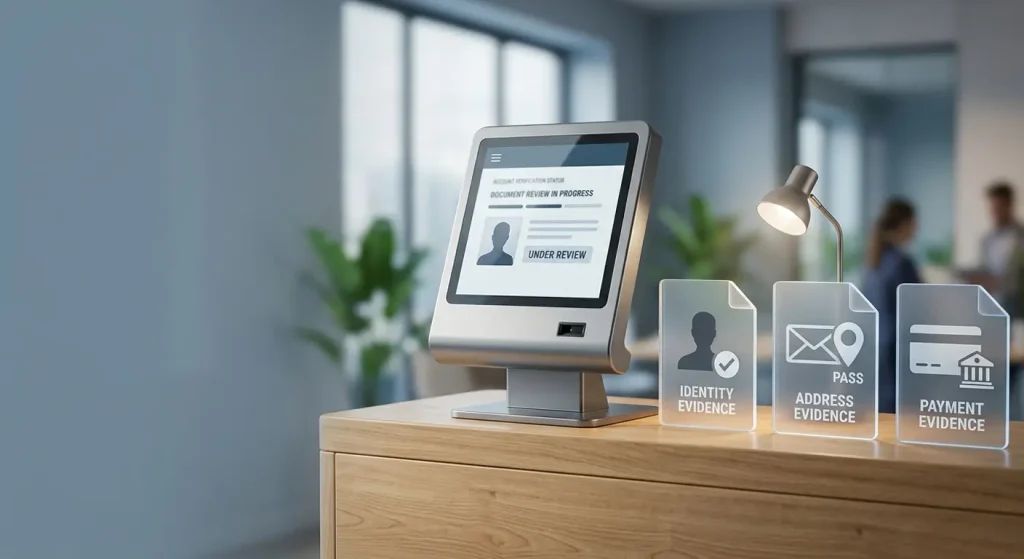
Luckera wymaga pełnej weryfikacji konta przed pierwszą wypłatą i może poprosić o dokumenty potwierdzające tożsamość, adres albo związek użytkownika z metodą płatniczą. Aktualne warunki podają przykłady takich materiałów, w tym dokument tożsamości, prawo jazdy lub wyciąg bankowy, ale nie należy traktować tej listy jako zamkniętej ani identycznej dla każdego konta. Najważniejsza praktyczna zasada jest prosta: KYC warto przygotować wcześniej, zanim pojawi się pilna potrzeba wypłaty. Zakres kontroli może się różnić zależnie od danych konta, płatności i oceny ryzyka, dlatego nie ma podstaw, by obiecywać jeden gwarantowany czas zakończenia weryfikacji.
Spis treści
- Kiedy Luckera może poprosić o weryfikację
- Jakie dokumenty są typowe, a czego nie można obiecać
- Trzy obszary kontroli KYC
- KYC a pierwsza wypłata
- Dlaczego zgodność danych z rejestracji ma znaczenie
- Metoda płatnicza i dowód transakcji
- Ile trwa KYC w Luckera
- Jak przygotować pliki do weryfikacji
- Co najczęściej powoduje dodatkowe pytania
- KYC nie zastępuje kontroli warunków wypłaty
- Lista kontrolna przed wysłaniem dokumentów
- Co zrobić, gdy operator prosi o kolejny dokument
- Jak przygotować KYC w Luckera bez blokowania wypłaty
Kiedy Luckera może poprosić o weryfikację
Warunki operatora pozwalają Luckera sprawdzać poprawność danych podanych przy rejestracji i żądać dokumentów potwierdzających informacje o użytkowniku. Kluczowy punkt dotyczy wypłat: przed pierwszym zleceniem wypłaty konto ma zostać w pełni zweryfikowane. To oznacza, że pozytywne przejście samego formularza rejestracyjnego nie kończy procesu identyfikacji.
W praktyce użytkownik powinien zakładać, że weryfikacja może pojawić się przed wypłatą albo wcześniej, jeśli operator uzna dodatkową kontrolę za potrzebną. Nie ma jednej sekwencji, którą można przypisać wszystkim kontom. Z tego powodu sensowniejsze jest przygotowanie spójnych danych i dokumentów niż próba przewidywania dokładnego momentu, w którym system poprosi o KYC.
Jakie dokumenty są typowe, a czego nie można obiecać
Aktualny regulamin Luckera podaje przykłady dokumentów, które mogą zostać użyte do potwierdzenia danych. Wśród nich pojawia się dokument tożsamości, prawo jazdy i wyciąg bankowy. Warunki przewidują również możliwość dodatkowego potwierdzenia płatności. To są przykłady, nie gwarantowana i zamknięta lista dla każdego użytkownika.
Nie należy więc zakładać, że przesłanie jednego konkretnego pliku zawsze wystarczy. Operator może poprosić o dodatkowy materiał, jeśli dane wymagają wyjaśnienia albo jeśli potrzebne jest potwierdzenie właściciela metody płatniczej. Najbezpieczniejsze podejście to reagować wyłącznie na bieżącą listę wymagań widoczną na koncie lub przekazaną przez oficjalną obsługę klienta.
Trzy obszary kontroli KYC
| Obszar | Co może być sprawdzane | Jak się przygotować |
|---|---|---|
| Tożsamość | Zgodność imienia, nazwiska i innych danych osobowych | Używać danych dokładnie takich jak w aktualnym dokumencie |
| Adres | Zgodność adresu z informacją na koncie | Nie wpisywać danych orientacyjnych lub nieaktualnych |
| Płatność | Związek użytkownika z używaną metodą płatniczą lub transakcją | Korzystać z własnych metod i zachować potwierdzenia, jeśli są potrzebne |
Ta trójka porządkuje proces lepiej niż lista pojedynczych plików. Dokument jest tylko narzędziem do potwierdzenia konkretnej informacji. Jeżeli operator chce sprawdzić inny element profilu, może poprosić o inny materiał niż osoba, która przechodzi prostszą kontrolę.
Dla użytkownika praktyczne znaczenie ma także kolejność. Najpierw warto ustalić, jaki obszar operator chce potwierdzić, następnie dobrać dokument odpowiadający tej prośbie, a na końcu sprawdzić, czy dane zgadzają się z profilem. Taki porządek ogranicza sytuacje, w których poprawny dokument zostaje wysłany do niewłaściwego celu i wymaga kolejnej wymiany wiadomości.
Dobrze przygotowana odpowiedź powinna odnosić się dokładnie do informacji wskazanej w komunikacie operatora.
KYC a pierwsza wypłata
Związek z wypłatą jest tu kluczowy. Luckera wskazuje, że przed pierwszą wypłatą konto musi być w pełni zweryfikowane. Jeżeli weryfikacja trwa, operator może wstrzymać realizację wypłaty do czasu zakończenia kontroli. Dlatego odkładanie KYC na moment po wygranej zwiększa ryzyko frustracji i dodatkowej korespondencji.
Rozsądna kolejność jest odwrotna: już po rejestracji warto sprawdzić, czy profil pokazuje wymagania weryfikacyjne, a przed planowaną wypłatą upewnić się, że dane są spójne. Szczegóły o kolejności i ograniczeniach samej wypłaty opisuje strona Wypłaty z Luckera Casino: czas, limity i weryfikacja.
Dlaczego zgodność danych z rejestracji ma znaczenie
KYC porównuje deklaracje użytkownika z materiałem, który ma je potwierdzić. Literówka w nazwisku, nieaktualny adres albo dane zapisane w innej formie niż na dokumencie mogą uruchomić dodatkową ścieżkę wyjaśnienia. Nie oznacza to automatycznie odrzucenia weryfikacji, ale zwiększa liczbę punktów, które operator musi sprawdzić.
Dlatego podstawowym sposobem ograniczenia opóźnień jest dokładne wypełnienie formularza od początku. Jeśli błąd zostanie zauważony później, lepiej użyć oficjalnej procedury korekty niż próbować tworzyć drugi profil. Luckera stosuje zasadę jednego konta na osobę, a duplikat może tylko skomplikować późniejszą kontrolę.
Metoda płatnicza i dowód transakcji
Aktualne warunki Luckera przewidują możliwość żądania dowodu płatności, na przykład potwierdzenia przelewu, potwierdzenia transakcji lub innego dokumentu związanego z płatnością. Jednocześnie dostępne metody i ich limity są prezentowane dynamicznie w panelu płatności, więc nie ma sensu budować stałej listy metod na podstawie starej recenzji.
Praktycznie oznacza to, że użytkownik powinien przed wpłatą sprawdzić bieżący panel płatności i korzystać z metody należącej do niego. Jeśli operator poprosi później o dokument związany z transakcją, zgodność właściciela konta i płatności upraszcza kontrolę. Szersze omówienie dostępności metod znajduje się na stronie Rejestracja w Luckera Casino: konto, wiek i pierwsze kroki.
Ile trwa KYC w Luckera
Nie można podać jednego gwarantowanego czasu weryfikacji, ponieważ takie stwierdzenie byłoby zbyt mocne. Regulamin opisuje obowiązek dostarczenia wymaganych dokumentów i możliwość dodatkowych kontroli, ale rzeczywisty czas zależy od tego, jakie materiały są potrzebne i czy dane są czytelne oraz spójne. Inaczej może wyglądać prosta kontrola dokumentu, a inaczej sytuacja wymagająca dodatkowego potwierdzenia płatności.
Najbardziej użyteczna wskazówka nie polega więc na obietnicy liczby godzin. Lepiej założyć margines czasowy i nie planować wypłaty tak, jakby KYC miał zakończyć się natychmiast. Jeśli weryfikacja jest wymagana, należy odpowiadać na konkretną prośbę operatora zamiast wysyłać przypadkowe pliki.
Jak przygotować pliki do weryfikacji
Dokument powinien być czytelny, aktualny i obejmować informacje, które operator chce potwierdzić. Nie warto przycinać pliku w sposób usuwający istotne dane ani przesyłać obrazu, na którym tekst jest nieczytelny. Jeżeli wymagane jest potwierdzenie adresu lub płatności, dokument powinien odpowiadać dokładnie temu celowi.
Nie należy też wysyłać większej ilości danych niż żąda oficjalna procedura. KYC dotyczy danych osobowych, więc pliki powinny trafiać wyłącznie przez kanał wskazany przez operatora. Unikanie prywatnych komunikatorów, przypadkowych adresów e-mail i niezweryfikowanych pośredników jest podstawową zasadą bezpieczeństwa.
Przed wysłaniem materiału warto porównać dane na dokumencie z informacjami zapisanymi na koncie. Jeśli prośba dotyczy adresu, dokument powinien potwierdzać właśnie adres; jeśli dotyczy płatności, znaczenie ma zgodność z używaną metodą. Warto również sprawdzić, czy wymagany fragment dokumentu jest widoczny, czy zdjęcie jest czytelne i czy plik trafia do oficjalnego modułu wskazanego przez operatora. Gdy komunikat nie wyjaśnia, czego brakuje, rozsądniej poprosić obsługę klienta o doprecyzowanie niż przesyłać dodatkowe dane na próbę.
Co najczęściej powoduje dodatkowe pytania
- inna pisownia danych na koncie i dokumencie;
- nieaktualny lub nieczytelny dokument;
- adres, który nie odpowiada informacjom zapisanym w profilu;
- płatność wykonana z metody, której właściciel nie jest oczywisty;
- brak odpowiedzi na konkretną prośbę o dodatkowy dokument.
Te sytuacje nie oznaczają automatycznie problemu z kontem. Pokazują jednak, dlaczego KYC jest procesem porównywania informacji, a nie mechanicznym przesłaniem dowolnego zdjęcia dokumentu. Im mniej rozbieżności, tym mniej powodów do dodatkowej wymiany wiadomości.
KYC nie zastępuje kontroli warunków wypłaty
Pozytywne zakończenie weryfikacji potwierdza jedynie przejście konkretnej procedury konta. Nie oznacza automatycznie, że zlecenie wypłaty zostanie rozliczone natychmiast ani że znikają pozostałe warunki dotyczące metody, danych płatniczych czy kontroli transakcji.
Dlatego po zakończeniu KYC nadal warto sprawdzić komunikaty w sekcji wypłat, zgodność danych właściciela metody oraz ewentualne dodatkowe wymagania wyświetlane przy zleceniu. Weryfikacja jest ważnym elementem procesu, ale nie powinna być traktowana jako jedyny czynnik decydujący o przebiegu wypłaty.
Szerszy obraz funkcji i ograniczeń serwisu przedstawia Recenzja Luckera Casino dla graczy z Polski. Przy samej weryfikacji najważniejsze pozostają spójność danych, właściwy dokument i komunikaty operatora dotyczące konkretnego konta.
Lista kontrolna przed wysłaniem dokumentów
- Sprawdź, czy prośba o KYC pochodzi z oficjalnego konta lub kanału Luckera.
- Porównaj imię, nazwisko, datę urodzenia i adres z danymi zapisanymi na profilu.
- Przeczytaj, jaki dokładnie typ informacji ma potwierdzić dokument.
- Upewnij się, że skan lub zdjęcie jest czytelne i obejmuje potrzebne elementy.
- Nie wysyłaj przypadkowych dokumentów, jeśli operator o nie nie prosił.
- Przy płatności zachowaj materiały potwierdzające transakcję, jeśli mogą być potrzebne.
- Nie zakładaj, że weryfikacja zakończy się w gwarantowanym czasie.
Taka kontrola nie przyspiesza procesu magicznie, ale ogranicza najprostsze błędy, które powodują dodatkowe pytania.
Co zrobić, gdy operator prosi o kolejny dokument
Dodatkowa prośba nie musi oznaczać, że wcześniejszy materiał został odrzucony. KYC może być etapowe: jeden dokument potwierdza tożsamość, inny adres, a jeszcze inny związek użytkownika z konkretną płatnością. Najważniejsze jest odczytanie celu prośby i dostarczenie materiału, który odpowiada właśnie temu punktowi, zamiast ponownego wysyłania tego samego pliku w nadziei, że tym razem wystarczy.
Jeżeli komunikat jest niejasny, lepiej poprosić oficjalną obsługę klienta o wskazanie brakującej informacji niż zgadywać. Warto też zachować kopię korespondencji i daty przesłania materiałów. Nie zmienia to decyzji operatora, ale ułatwia uporządkowanie procesu, zwłaszcza gdy weryfikacja obejmuje kilka etapów i użytkownik musi sprawdzić, na co już odpowiedział.
Kolejna prośba może dotyczyć innego obszaru niż poprzednia. Dokument tożsamości, potwierdzenie adresu i materiał dotyczący płatności służą różnym celom, dlatego jeden plik nie musi zamykać całej weryfikacji. Najważniejsze jest zachowanie spójności danych oraz odpowiadanie dokładnie na zakres bieżącej prośby.
Jak przygotować KYC w Luckera bez blokowania wypłaty
Najlepsza strategia to potraktować weryfikację jako część przygotowania konta, nie jako awaryjny etap po zleceniu wypłaty. Dane rejestracyjne powinny być zgodne z dokumentami, metoda płatnicza powinna należeć do użytkownika, a żądane materiały trzeba przesłać czytelnie i przez oficjalny kanał. Luckera może poprosić o dodatkowe dowody, dlatego nie należy budować oczekiwań na podstawie jednej sztywnej listy dokumentów.
Jeśli konto pokazuje wymóg KYC, warto zakończyć go przed momentem, w którym środki są pilnie potrzebne. To nie usuwa wszystkich możliwych kontroli, ale ogranicza ryzyko, że pierwsza wypłata stanie się pierwszym momentem, w którym użytkownik odkrywa niezgodność danych albo brak wymaganego dokumentu.
Licencja i legalność Luckera Casino w Polsce
Bonus Luckera Casino: oferta, warunki i kod
Luckera Polska Guide Najważniejsza informacja jest prosta: w Luckera istnieje mechanika promocyjna Luckera Wheel, w...
Licencja i legalność Luckera Casino w Polsce
Luckera Polska Guide Luckera Casino działa pod licencją Curaçao Gaming Authority OGL/2024/1111/0488, wydaną operatorowi Orange...
Płatności w Luckera Casino: wpłaty, PLN i BLIK
Luckera Polska Guide Metody płatności w Luckera należy traktować jako dynamiczne: oficjalne warunki wskazują, że...
Rejestracja w Luckera Casino: konto, wiek i pierwsze kroki
Luckera Polska Guide Rejestracja w Luckera wymaga podania prawdziwych danych osobowych, ukończenia co najmniej 18...
Gry w Luckera Casino: sloty, live i dostawcy
Luckera Polska Guide Oferta gier Luckera obejmuje sloty oraz sekcję live casino, a oficjalne materiały...
Luckera Casino na telefonie: mobile i aplikacja
Luckera Polska Guide Luckera ma zoptymalizowane doświadczenie mobilne i oficjalną stronę poświęconą aplikacji. Aktualna instrukcja...